
Почему бюджет «как дома» не работает
Первая финансовая ошибка мигранта случается ещё до переезда — в голове. Человек смотрит на цифру зарплаты в евро, переводит её мысленно в валюту страны исхода и делает вывод «я стал зарабатывать в разы больше». Дальше начинается разочарование: деньги расходятся быстрее, чем ожидалось, а «богатой» жизни не получается.
Причина не в том, что зарплата обманчива, а в том, что структура расходов совсем другая. В Германии заметно выше доля обязательных вычетов из зарплаты (налоги и взносы соцстрахования — подробно в статье «Что вычитают из зарплаты») и выше «входной билет» на инфраструктуру: аренда жилья, страховки, которые в стране исхода часто были необязательными или дешёвыми. Финансовая грамотность здесь начинается не с таблиц Excel, а с пересчёта одной цифры — сколько денег у вас реально остаётся на руках после всех обязательных списаний.
Как посчитать свой реальный располагаемый доход
Реальный располагаемый доход — это не зарплата в трудовом договоре и даже не сумма, которая падает на счёт (нетто). Это то, что остаётся у вас в кармане после того, как вычтены и зарплатные удержания, и обязательные жилищные расходы. Формула такая:
Нетто-зарплата (на счёт) − холодная аренда (Kaltmiete) − коммунальные расходы (Nebenkosten, включая отопление и воду) − обязательные страховки − транспорт (Deutschlandticket или проезд) = реальный располагаемый доход.
Разберём по шагам:
- Начните с нетто, а не брутто. Сумма в трудовом договоре — это брутто; на счёт приходит меньше — после налога (Lohnsteuer), взносов социального страхования и, при церковном налоге (Kirchensteuer), ещё одного вычета. Размер вычетов зависит от налогового класса (Steuerklasse) — супруги с разными классами получают разное нетто при одинаковом брутто.
- Вычтите жильё целиком, не только «аренду». В объявлениях часто указана только холодная аренда (Kaltmiete) — стоимость самого жилья без коммунальных услуг. Реальный ежемесячный платёж — это тёплая аренда (Warmmiete): холодная аренда плюс коммунальные расходы (Nebenkosten) — отопление, вода, вывоз мусора, обслуживание дома. Именно Warmmiete, а не Kaltmiete, надо ставить в бюджет.
- Добавьте обязательные страховки. Медицинская страховка обычно уже удержана из зарплаты вместе с прочими взносами, но страхование гражданской ответственности (Haftpflicht) и, если есть автомобиль, автостраховка — это отдельные регулярные платежи, которые часто забывают включить в расчёт именно как «обязательные».
- Вычтите транспорт и связь как фиксированную статью, а не «как получится» — проездной, интернет, мобильная связь редко меняются месяц к месяцу, поэтому их удобно сразу считать «предсказуемым минусом».
То, что осталось после этих вычетов, — и есть реальный располагаемый доход: сумма, которой вы действительно управляете. Именно её, а не зарплату из договора, стоит делить на категории дальше.
Правило 50/30/20, адаптированное под немецкие реалии
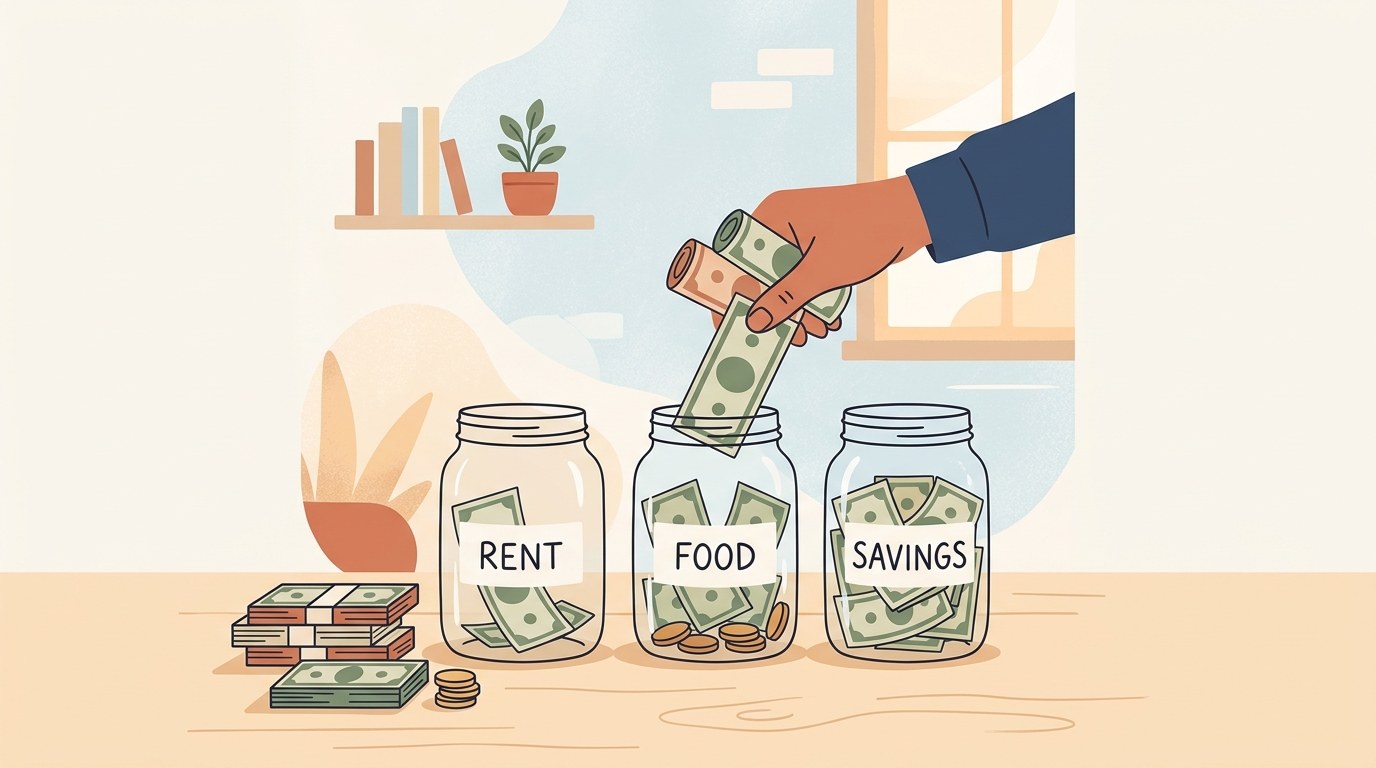
Классическое правило бюджетирования делит доход на три части: 50% — обязательные нужды, 30% — личные желания, 20% — накопления и погашение долгов. Проблема в том, что оно родилось в реалиях, где жильё редко съедает половину дохода. В немецких городах, особенно крупных, доля жилья и обязательных платежей часто выше — и честная адаптация правила должна это учитывать, а не подгонять реальность под красивую пропорцию.
| Категория | Классическое правило | Адаптация под Германию | Что сюда входит |
|---|---|---|---|
| Обязательные нужды | 50% | 55–65% (в дорогих городах — выше) | Warmmiete, страховки, транспорт, продукты, связь |
| Личные траты | 30% | 15–25% | Рестораны, хобби, одежда, подписки, поездки |
| Накопления и долги | 20% | 15–20% | Подушка на Tagesgeld, погашение долгов, Sparplan |
Практический вывод: если после подсчёта у вас нужды съедают 60% реального располагаемого дохода — это не «вы плохо считаете бюджет», это нормальная немецкая структура расходов первого года, особенно пока не переехали в жильё подешевле или не выросла зарплата. Хуже, если накопления падают до нуля, — тогда стоит пересмотреть именно категорию «личные траты», а не молчаливо отказываться от подушки безопасности.
Важная деталь: 20% на накопления — это не обязательно инвестиции. В первый год почти вся эта доля должна идти на накопительный счёт с гибким доступом (Tagesgeld) как аварийная подушка; про разницу между Tagesgeld, Festgeld и ETF подробно — в отдельном разборе «Как копить в Германии».
Автоматизация: как копить, не полагаясь на силу воли
Самая частая причина, почему план «откладывать 15–20%» не выживает больше двух месяцев, — он требует ручного решения каждый раз, когда приходит зарплата. Решение звучит скучно, но работает: настроить перевод на накопительный счёт в тот же день, что и зарплату, ещё до того, как деньги «увидены» на расчётном счёте.
Практически это делается через постоянное поручение (Dauerauftrag) — тот же инструмент, которым в Германии обычно оплачивают аренду. Настраиваете фиксированную сумму (или процент от зарплаты, если платите её сами вручную каждый месяц), дату — на день или два после зарплаты, и получателя — свой накопительный счёт (Tagesgeld). Дальше система работает без участия силы воли: деньги «исчезают» из поля зрения раньше, чем успевают потратиться на что-то незапланированное.
Правило, которое стоит взять за основу: сначала накопления, потом траты, а не наоборот. Если откладывать «то, что осталось в конце месяца», обычно не остаётся ничего. Если откладывать первым делом — привычка тратить подстраивается под то, что осталось.
Отслеживание трат: зачем и как долго
Автоматизация решает вопрос накоплений, но не отвечает на вопрос «куда уходят остальные деньги». Здесь помогает второй, тоже скучный инструмент — отслеживание трат хотя бы первые 2–3 месяца после переезда или смены работы.
Не нужно вести бюджет вручную годами — большинство немецких банковских приложений и необанков уже показывают траты по категориям (продукты, транспорт, подписки) прямо в приложении, без дополнительных инструментов. Задача первых месяцев — не «контроль ради контроля», а калибровка: понять, сколько на самом деле уходит на продукты, а сколько — на доставку еды и спонтанные покупки, потому что интуитивная оценка почти всегда занижена, особенно в первые месяцы, когда траты на обустройство смешиваются с обычным бытом.
Дальше отслеживание можно ослабить до ежемесячной проверки: сверять факт с планом из таблицы выше и корректировать категорию «личные траты», если она регулярно съедает часть накоплений.
Решение: с чего начать в зависимости от вашей ситуации
Единого плана «на всех» нет — финансовая база строится по-разному в зависимости от исходных условий. Несколько частых ситуаций:
- Доход стабильный, наёмная работа. Начните с расчёта реального располагаемого дохода (раздел выше), настройте Dauerauftrag на накопительный счёт в день зарплаты, отслеживайте траты первые 2–3 месяца.
- Доход нестабильный (фриланс, Kleinunternehmer, подработки). Автоматизация процентом от дохода не работает, если доход скачет. Вместо фиксированного перевода — откладывайте фиксированный процент от каждого поступления вручную сразу после оплаты, а подушку планируйте крупнее (обычно на больший срок расходов, а не на пару месяцев), потому что доход менее предсказуем.
- Тёплая аренда съедает больше 40% реального дохода. Это тревожный порог: сначала стоит проверить, нет ли права на жилищное пособие (Wohngeld) или более дешёвого варианта жилья, и только потом «ужимать» категорию личных трат — она физически не заменит разницу в этом случае.
- Есть долги (кредит, рассрочка, овердрафт). Прежде чем откладывать в подушку «с нуля», сравните ставку по долгу со ставкой по накопительному счёту — почти всегда выгоднее сначала гасить дорогой долг, а параллельно откладывать минимальный резерв (даже небольшой), чтобы не занимать снова при первой же неожиданности.
- Есть дети. В расчёт реального дохода добавляются детское пособие (Kindergeld) как плюс и расходы на детский сад/школу как минус; бюджет стоит пересчитывать при каждом изменении состава семьи, а не один раз при переезде.
Типичная ситуация
Семья из двух человек переезжает, оба находят работу в течение нескольких месяцев. Первая реакция на зарплату в евро — облегчение: цифра выглядит внушительно по сравнению с прежним доходом. Но уже через месяц-два выясняется, что после тёплой аренды, страховок и обычных трат свободных денег заметно меньше, чем казалось на бумаге.
Разобравшись, супруги садятся и считают не зарплату из договора, а реальный располагаемый доход: нетто минус Warmmiete, минус страхование гражданской ответственности, минус проездной. Получившуюся сумму делят условно на нужды/траты/накопления — и обнаруживают, что «нужды» занимают около 60%, а не привычные 50%, в основном из-за аренды. Вместо того чтобы паниковать, они настраивают постоянное поручение на 15% от располагаемого дохода на накопительный счёт сразу в день зарплаты и первые три месяца честно отмечают все траты в приложении банка. К концу третьего месяца видно, что часть «спонтанных» трат уходит на доставку еды — эту статью сокращают, а накопления оставляют без изменений. Через полгода на Tagesgeld лежит первая подушка на несколько месяцев расходов, и уже тогда семья начинает читать про срочные вклады и инвестиции — но не раньше.
Частые ошибки первого года
По наблюдениям редакции, с бюджетом мигранты чаще всего спотыкаются на одном и том же:
- Планируют бюджет от брутто, а не от нетто. Сумма в трудовом договоре — не та, что приходит на счёт; считать нужно от реальной суммы на руки, иначе денег «внезапно» не хватает каждый месяц.
- Учитывают только холодную аренду. Kaltmiete из объявления — не итоговый платёж; реальная статья бюджета — тёплая аренда (Warmmiete), с коммунальными включёнными.
- Не закладывают перерасчёт по коммунальным (Nebenkosten-Nachzahlung). Раз в год приходит итоговый расчёт фактического расхода воды и отопления — если платили по заниженному авансу, разница может оказаться неприятным сюрпризом на несколько сотен евро разом. Разумно держать небольшой резерв именно под эту статью.
- Полагаются на силу воли вместо автоматизации. План «отложу, что останется» почти всегда проигрывает плану «сначала откладываю, потом трачу остальное» через постоянное поручение (Dauerauftrag).
- Забывают подать заявление об освобождении от налога на проценты. Доход по вкладам и накопительным счетам облагается налогом на доход с капитала, но есть необлагаемый минимум по доходу с капитала (Sparerpauschbetrag) — 1 000 € в год на человека и 2 000 € для супругов при совместной декларации. Без поданного в банк заявления об освобождении (Freistellungsauftrag) банк удержит налог автоматически даже с процентов в пределах этого лимита.
- Не пересматривают бюджет при изменении дохода или состава семьи. Повышение зарплаты, рождение ребёнка, переезд в другой город — повод пересчитать пропорции заново, а не жить по расчёту, сделанному в первый месяц.
Мини-словарь
Термины, которые встретятся при подсчёте бюджета:
- Kaltmiete — холодная аренда: стоимость жилья без коммунальных услуг.
- Nebenkosten — коммунальные расходы (отопление, вода, вывоз мусора и другое обслуживание дома).
- Warmmiete — «тёплая» аренда: Kaltmiete плюс Nebenkosten, реальный ежемесячный платёж за жильё.
- Steuerklasse — налоговый класс, от которого зависит размер удержаний из зарплаты.
- Dauerauftrag — постоянное поручение: автоматический перевод фиксированной суммы по расписанию.
- Grundfreibetrag — необлагаемый минимум по подоходному налогу: доход до этой суммы налогом не облагается.
- Sparerpauschbetrag — необлагаемый минимум по доходу с капитала (проценты, дивиденды).
- Freistellungsauftrag — заявление в банк об освобождении дохода с капитала от налога в пределах Sparerpauschbetrag.
- Wohngeld — жилищное пособие для тех, чей доход не покрывает аренду полностью.
Частые вопросы
С чего начать, если совсем не разбираюсь в личных финансах?
С одного действия — посчитать реальный располагаемый доход: нетто-зарплата минус тёплая аренда (Warmmiete), минус обязательные страховки, минус транспорт. Дальше эту сумму делите по адаптированному правилу 50/30/20 из таблицы выше. Остальное — детали, к которым можно возвращаться постепенно.
Работает ли правило 50/30/20 в Германии, если аренда съедает больше половины дохода?
Само правило — не догма, а ориентир. В немецких реалиях, особенно в дорогих городах, доля обязательных расходов часто выше классических 50% — это нормально и не значит, что вы плохо планируете бюджет. Важнее не подгонять цифры под идеальную пропорцию, а следить, чтобы категория накоплений не падала до нуля.
Сколько денег нужно откладывать в первый год, если едва хватает на жизнь?
Даже небольшая фиксированная сумма, отложенная автоматически через Dauerauftrag сразу в день зарплаты, работает лучше, чем план «отложу, что останется». Если реальный располагаемый доход совсем мал, начните с 5–10% и увеличивайте долю по мере роста зарплаты или снижения жилищных расходов.
Как понять реальный располагаемый доход, если зарплата указана «грязными»?
Возьмите сумму, которая реально приходит на счёт после налогов и взносов (нетто), — она зависит от налогового класса. Из неё вычтите тёплую аренду, обязательные страховки и транспорт. Оставшееся — и есть та сумма, которой вы фактически управляете каждый месяц.
Обязательно ли вести бюджет вручную в таблице?
Нет — большинство банковских приложений и необанков уже показывают траты по категориям. Ручной подсчёт полезен в первые 2–3 месяца для калибровки интуиции, дальше достаточно ежемесячной сверки факта с планом.
Что делать с перерасчётом коммунальных (Nebenkosten-Nachzahlung), если он оказался неожиданно большим?
Держите небольшой резерв именно под эту статью — раз в год авансовые платежи по коммунальным сверяются с фактическим расходом, и разница может прийти отдельным счётом. Если сумма кажется завышенной, расчёт можно проверить и оспорить через объединение потребителей (Verbraucherzentrale).
Что важнее в первый год — гасить долги или копить подушку?
Как правило, выгоднее сначала закрывать дорогие долги (кредит, рассрочка, овердрафт), потому что ставка по ним обычно выше, чем доход от накопительного счёта. При этом разумно откладывать хотя бы минимальный резерв параллельно, чтобы не занимать снова при первой непредвиденной трате.
Источники
- Destatis (Statistisches Bundesamt) — структура расходов домохозяйств Германии (Einkommens- und Verbrauchsstichprobe, EVS).
- Bundesministerium der Finanzen / Einkommensteuergesetz (EStG), §32a — размер необлагаемого минимума по подоходному налогу (Grundfreibetrag).
- Finanzamt / EStG — необлагаемый минимум по доходу с капитала (Sparerpauschbetrag) и механизм заявления об освобождении (Freistellungsauftrag).
- Verbraucherzentrale — рекомендации по ведению личного бюджета и проверке перерасчёта коммунальных платежей.
Материал носит справочный характер и не является индивидуальной финансовой консультацией. Конкретные суммы, налоговые лимиты и условия меняются — уточняйте их в официальных источниках и у налогового консультанта, а финансовые решения принимайте с учётом своей ситуации.

Ирина Вебер — главный редактор RuOrientir. Отвечает за отбор тем, проверку фактов по официальным источникам (законы, сайты ведомств и больничных касс) и редактуру материалов о страховках, банках, налогах, пособиях и документах для русскоязычных в Германии. Материалы носят информационный характер и не являются персональной консультацией.