
Почему зарплатный счёт — плохое место копить
Первый инстинкт после переезда — «пусть деньги просто лежат на счету, там же они в банке, в безопасности». С безопасностью всё в порядке, а вот с ростом — нет. Расчётный счёт (Girokonto) придуман для движения денег, а не для их хранения: на него приходит зарплата и выплаты, с него уходят аренда, страховки и подписки. Банку невыгодно платить процент за деньги, которые вы в любой момент потратите, поэтому ставка на остаток обычно символическая или нулевая.
Проблема в том, что «деньги просто лежат» — это на самом деле медленная потеря. Каждый год инфляция снижает покупательную способность вашего остатка: та же сумма через год купит меньше. Держать на Girokonto имеет смысл только оборотный запас — деньги на месяц-два расходов и текущие платежи. Всё, что сверх этого, работает лучше на отдельном накопительном инструменте, даже если ставка там скромная: скромный процент всё равно выгоднее нуля.
Отсюда простая идея, вокруг которой строится вся эта статья: счёт для трат и счёт для накоплений — это разные счета. Как устроен основной расчётный счёт и как его выбрать, разобрано отдельно — в статье про то, как выбрать Girokonto. Здесь речь о том, куда переложить то, что удаётся отложить.
Три счёта, которые стоит различать
Чтобы не путаться, полезно с самого начала развести три вещи. Это не «уровни продвинутости», а инструменты с разными задачами: один — чтобы платить, два других — чтобы копить.
- Расчётный счёт (Girokonto) — для повседневной жизни: зарплата, аренда, карты, автосписания. Деньги доступны всегда, но процента почти нет.
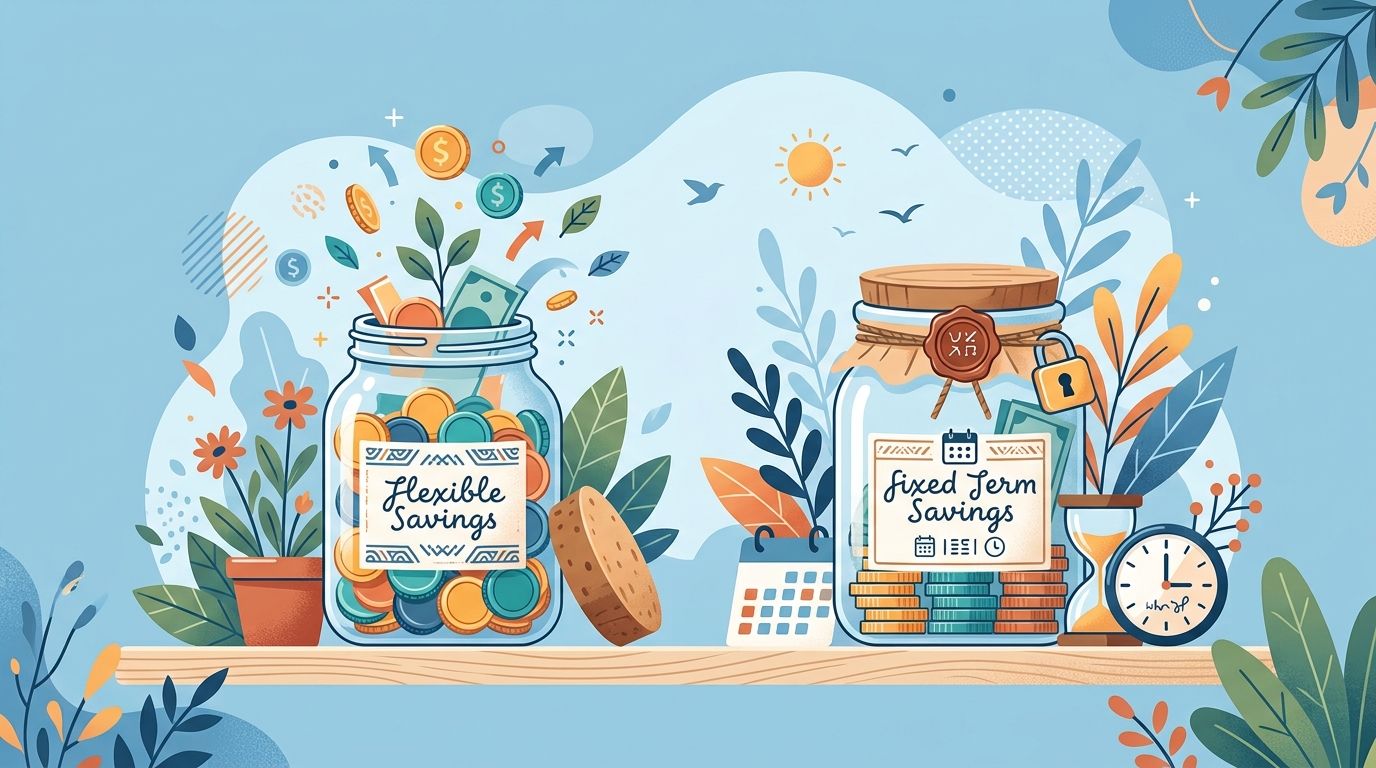
- Накопительный счёт с гибким доступом (Tagesgeld) — «копилка под рукой». Деньги отделены от трат, на них капает плавающий процент, но при этом их можно вернуть на Girokonto в любой день. Идеальное место для аварийной подушки.
- Срочный вклад (Festgeld) — «копилка под замком». Вы кладёте сумму на фиксированный срок (например, полгода или год) под заранее известную ставку. Взамен на гибкость получаете предсказуемость: ставка не изменится до конца срока.
Ключевое различие между двумя накопительными инструментами — гибкость против ставки. Tagesgeld позволяет забрать деньги когда угодно, но банк может менять процент хоть завтра. Festgeld фиксирует процент, но запирает деньги до конца срока. Ниже — как это выглядит рядом.
| Признак | Расчётный счёт (Girokonto) | Накопительный счёт (Tagesgeld) | Срочный вклад (Festgeld) |
|---|---|---|---|
| Зачем нужен | Платежи, зарплата, аренда | Хранить подушку и получать процент | Разместить сумму на срок под фикс-ставку |
| Доступ к деньгам | В любой момент | В любой момент (перевод на Girokonto) | Заблокированы до конца срока |
| Процент | Почти нулевой | Плавающий, банк может менять | Фиксированный на весь срок |
| Предсказуемость дохода | — | Средняя (ставка меняется) | Высокая (ставка известна заранее) |
| Гарантия вклада | До 100 000 € на банк | До 100 000 € на банк | До 100 000 € на банк |
| Для чего НЕ подходит | Копить (процент ≈ 0) | Долгий рост капитала | Деньги, которые могут срочно понадобиться |
Накопительный счёт (Tagesgeld): гибкая подушка
Накопительный счёт с гибким доступом (Tagesgeld) — самый естественный первый шаг в накоплениях для новичка. Он открывается в дополнение к вашему расчётному счёту, часто в том же или в специализированном онлайн-банке, и работает как отдельная «полка»: деньги туда переводят с Girokonto и оттуда же возвращают, когда понадобятся. Снять наличные напрямую с Tagesgeld нельзя — только перевести на расчётный счёт, и это, как ни странно, плюс: лишний шаг снижает соблазн потратить подушку на пустяк.
Процент по Tagesgeld — плавающий: банк начисляет его на остаток и может пересматривать ставку вслед за политикой Европейского центробанка. Это значит, что заявленная сегодня ставка не гарантирована навсегда, а конкретные предложения у разных банков заметно отличаются и меняются от недели к неделе. Именно поэтому мы не называем цифру в тексте — «сегодняшний лидер» по ставке через месяц вполне может уже не быть лучшим предложением. Актуальные ставки по Tagesgeld и Festgeld удобно сравнивать перед открытием счёта через независимые сравнители, например Verivox или CHECK24.
Для чего Tagesgeld подходит идеально — это аварийная подушка: сумма, которую вы держите на случай потери работы, поломки, срочного перелёта. Такие деньги должны быть доступны мгновенно и не могут «зависнуть» на срок, поэтому Festgeld для них не годится. Многие новички держат подушку именно на Tagesgeld и пополняют её автоматически, настроив ежемесячный перевод с зарплаты.
Срочный вклад (Festgeld): ставка в обмен на срок
Срочный вклад (Festgeld) — следующий инструмент, к которому переходят, когда подушка уже собрана и появляется сумма, которая точно не понадобится какое-то время. Логика обратная Tagesgeld: вы соглашаетесь не трогать деньги оговоренный срок, а банк за это фиксирует ставку на весь период. Если ставки по стране потом упадут, ваш процент останется прежним — в этом главная ценность Festgeld в моменты, когда ставки высоки.
Обратная сторона — отсутствие гибкости. Забрать деньги раньше срока обычно либо нельзя вовсе, либо можно с потерей начисленных процентов. Поэтому на Festgeld кладут только «лишнее»: то, что не входит в подушку и не понадобится до конца срока. Срок выбираете сами — от нескольких месяцев до нескольких лет; чем длиннее срок, тем, как правило, выше ставка, но тем дольше деньги заморожены.
Частый приём, чтобы совместить доход и доступность, — лестница вкладов (Festgeld-лестница): сумму делят на несколько частей и размещают на разные сроки, например на 6, 12 и 24 месяца. Тогда каждые несколько месяцев один из вкладов «освобождается» — деньги либо забирают, либо перекладывают заново под актуальную ставку. Так вы не запираете всё сразу на долгий срок и сохраняете часть гибкости. Ставку по Festgeld тоже не будем фиксировать в тексте по той же причине, что и по Tagesgeld, — она зависит от банка, срока и момента.
Гарантия вкладов: почему важны 100 000 €
Главный вопрос новичка про любые накопления — «а это вообще безопасно, деньги не пропадут?». Для Tagesgeld и Festgeld ответ обнадёживающий. В Евросоюзе действует система гарантирования вкладов (Einlagensicherung): если банк обанкротится, вкладчику компенсируют его деньги в пределах установленного законом порога — 100 000 € на одного клиента в одном банке. Эта защита распространяется на деньги на расчётном счёте, накопительном счёте и срочном вкладе.
Из этого правила следуют два практичных вывода. Первый: порог считается на банк, а не на счёт. Если у вас в одном банке 60 000 € на Tagesgeld и 50 000 € на Festgeld, застрахованы не все 110 000 €, а только 100 000 € суммарно. Держите крупные суммы — разнесите их по разным банкам, и каждый будет покрыт своим лимитом. Второй: гарантия работает для банков, которые входят в систему страхования вкладов ЕС. У привлекательных предложений из-за рубежа стоит заранее проверить, каким именно фондом покрыт вклад.
Важная оговорка: гарантия вкладов защищает деньги на счетах и вкладах, но не инвестиции в ETF. Там ценные бумаги хранятся отдельно от баланса банка и не «сгорают» при его банкротстве, но и от рыночных колебаний Einlagensicherung не спасает — это принципиально другой механизм, о котором ниже.
Инфляция: тихий налог на деньги «под матрасом»
Разговор о накоплениях без инфляции неполон. Инфляция — это общий рост цен: одна и та же корзина продуктов, аренда, проезд через год стоят дороже. Для денег это означает, что их покупательная способность снижается, даже если сумма на счету не меняется. Купюра в 100 € через год купит меньше, чем сегодня.
Отсюда честная мысль, которую редко проговаривают в рекламе вкладов: цель первых накоплений новичка — не разбогатеть, а сохранить. Процент по Tagesgeld и Festgeld не всегда полностью перекрывает инфляцию, но он заметно лучше нуля на расчётном счёте и лучше наличных «в конверте», которые обесцениваются на всю величину инфляции. Поэтому базовая стратегия звучит скромно: держать оборот на Girokonto, подушку — на Tagesgeld, излишек — на Festgeld, и не оставлять крупные суммы лежать без всякого процента.
Победить инфляцию «в долгую» одними вкладами тяжело — для этого исторически используют инвестиции с риском, вроде биржевых фондов. Но это следующий этаж, на который поднимаются, только выстроив фундамент.
Куда положить подушку: дерево решения
Самый частый практический вопрос — «у меня появились свободные деньги, куда их?». Ответ зависит от одного: когда они вам понадобятся.
- Деньги могут понадобиться в любой момент (аварийная подушка — обычно несколько месячных расходов на чёрный день). → Накопительный счёт с гибким доступом (Tagesgeld). Гибкость важнее ставки: подушка должна быть под рукой.
- Сумма точно не нужна ближайшие месяцы или год, хочется ставку повыше. → Срочный вклад (Festgeld) на соответствующий срок. Если не хотите запирать всё сразу — сделайте лестницу вкладов.
- Есть и то, и другое: часть про запас, часть «отложить надолго». → Комбинация: подушка живёт на Tagesgeld, излишек — на Festgeld. Это самый распространённый вариант у семей.
- Горизонт много лет, и вы готовы к тому, что стоимость будет колебаться. → Это уже не «сбережения», а инвестиции. Сначала соберите подушку на Tagesgeld, и только потом изучайте ETF.
- Крупная сумма (близко к 100 000 € или больше) в одном банке. → Разнесите по разным банкам, чтобы каждая часть попадала под гарантию вкладов.
Ориентир по последовательности: сначала оборот, потом подушка, потом срочные вклади, и только в самом конце — инвестиции. Перепрыгивать через ступени (сразу в ETF, минуя подушку) — типичная ошибка, из-за которой при первой же неприятности приходится продавать активы в неудачный момент.
Когда пора думать про ETF
Про биржевые фонды (ETF) стоит сказать ровно столько, чтобы вы понимали границу. ETF — это инвестиционный фонд, который торгуется на бирже и вкладывается сразу в множество компаний; в Германии многие копят так на долгий срок, часто небольшими регулярными взносами через план регулярных взносов (Sparplan). Но принципиальная разница с вкладами в том, что ETF — это риск: стоимость может как расти, так и падать, и гарантии вкладов на неё не распространяются.
Поэтому ETF — не альтернатива подушке, а надстройка над ней. Разумный порядок такой: сначала стабильный расчётный счёт и аварийная подушка на Tagesgeld, затем при желании — срочные вклады, и лишь потом, с деньгами, которые точно не понадобятся годами, разговор про инвестиции. Заходить в ETF имеет смысл, когда базовые вещи закрыты и вы понимаете свой горизонт и отношение к колебаниям. Как устроены деньги новичка в целом и где в этой картине стоят накопления — в обзорной статье про финансы новичка в Германии; отдельный разбор самих ETF выходит за рамки этого материала, и это сознательно: сначала фундамент.
Типичная ситуация
Чтобы всё сложилось, вот как накопления обычно «включаются» у новичка — на примере, собранном из типичных историй читателей.
Семья приезжает, за первые месяцы налаживает расчётный счёт, зарплату и автоплатежи. Первые полгода откладывать почти нечего — всё уходит на обустройство. Потом появляется остаток, и возникает вопрос «куда его девать, чтобы не лежал зря». Первым делом супруги открывают накопительный счёт (Tagesgeld) и настраивают автоматический перевод небольшой суммы сразу после зарплаты — так подушка растёт сама, без силы воли. Цель — накопить запас на несколько месяцев расходов на случай потери работы.
Когда подушка собрана, на счету скапливается сумма, которую точно не тронут год. Её кладут на срочный вклад (Festgeld) на 12 месяцев под фиксированную ставку — процент выше, чем на Tagesgeld, а деньги всё равно не планировали трогать. Часть оставляют на Tagesgeld, чтобы не запирать всё. Про ETF семья начинает читать только спустя год, когда и подушка, и первый вклад уже есть. Мораль: накопления выстраиваются снизу вверх — сначала подушка под рукой, потом срочный вклад, и лишь затем инвестиции.
Частые ошибки
По наблюдениям редакции, с первыми накоплениями новички спотыкаются на одном и том же:
- Копят прямо на расчётном счёте. Деньги на Girokonto почти не приносят процента и тихо теряют на инфляции. Всё, что сверх оборота на месяц-два, стоит перевести на накопительный счёт.
- Кладут всё на Festgeld. Заманчивая ставка оборачивается проблемой, когда деньги внезапно нужны, а они заморожены до конца срока. Подушку держат на гибком Tagesgeld, а не на срочном вкладе.
- Не проверяют гарантию вкладов. Высокая ставка у незнакомого банка бессмысленна, если вклад не покрыт системой страхования ЕС. Перед открытием стоит убедиться, что банк входит в Einlagensicherung.
- Держат больше 100 000 € в одном банке. Сверх порога деньги не застрахованы. Крупные суммы разносят по разным банкам, чтобы каждая часть попадала под гарантию.
- Путают сбережения с инвестициями. Tagesgeld и Festgeld — это сохранение, а не рост; ETF — это рост, но с риском. Прыжок в инвестиции без подушки заканчивается продажей активов в худший момент.
- Забывают про налог на доход с капитала. Процент по вкладам облагается налогом, но есть необлагаемый минимум; чтобы банк не удерживал налог автоматически, на него подают заявление об освобождении (Freistellungsauftrag).
Мини-словарь
Слова, которые встретятся при открытии накопительного счёта или вклада:
- Girokonto — расчётный («зарплатный») счёт для повседневных платежей.
- Tagesgeld — накопительный счёт с гибким доступом и плавающей ставкой.
- Festgeld — срочный вклад под фиксированный процент на выбранный срок.
- Einlagensicherung — система гарантирования вкладов (защита денег на счетах и вкладах).
- ETF — биржевой фонд; инвестиция с риском, не «сбережения».
- Sparplan — план регулярных небольших взносов (например, в ETF).
- Freistellungsauftrag — заявление в банк об освобождении дохода с капитала от налога в пределах необлагаемого минимума.
Частые вопросы
Чем накопительный счёт (Tagesgeld) отличается от срочного вклада (Festgeld)?
Tagesgeld гибкий: деньги доступны в любой день, но ставка плавающая и банк может её менять. Festgeld фиксирует ставку на весь срок, но деньги заблокированы до его конца. Подушку держат на Tagesgeld, а «лишнее на срок» — на Festgeld.
Сколько денег держать на подушке?
Общий ориентир — запас на несколько месяцев обычных расходов на случай потери дохода или непредвиденных трат. Точная сумма зависит от вашей ситуации: сколько уходит в месяц, есть ли другие источники дохода, насколько стабильна работа. Эти деньги логично держать на Tagesgeld, чтобы они были под рукой.
Что будет с деньгами, если банк обанкротится?
Вклады в банках ЕС защищены системой гарантирования вкладов (Einlagensicherung) в пределах 100 000 € на клиента в одном банке. В случае банкротства эту сумму компенсируют. Поэтому крупные накопления имеет смысл разносить по разным банкам, а перед открытием — проверять, что банк входит в систему страхования.
Облагается ли процент по вкладу налогом?
Да, доход по вкладам и накопительным счетам облагается налогом на доход с капитала (Abgeltungsteuer) — 25% плюс надбавка солидарности (Soli) в размере 5,5% от суммы налога, что вместе даёт эффективную ставку около 26,375% без учёта церковного налога. Но есть необлагаемый минимум (Sparerpauschbetrag) — 1 000 € в год для одного человека и 2 000 € для супругов при совместной декларации, — в пределах которого налог не удерживается, если подать в банк заявление об освобождении (Freistellungsauftrag). Если вы платите церковный налог (Kirchensteuer), к общей нагрузке добавляется ещё 8% в Баварии и Баден-Вюртемберге или 9% в остальных 14 землях.
Можно ли открыть накопительный счёт или вклад без немецкой прописки, в необанке?
Часто да: многие онлайн-банки и необанки предлагают Tagesgeld и Festgeld с упрощённым открытием. Требования к документам и кредитной истории зависят от банка — где-то достаточно паспорта и уже открытого счёта, где-то смотрят на кредитное бюро (SCHUFA). Что это такое и на что влияет — в отдельном разборе про Schufa и скоринг, а сравнение необанков и классических банков — в статье про Wise, Revolut, N26 или обычный банк.
Стоит ли новичку сразу вкладываться в ETF?
Сначала — стабильный счёт и подушка на Tagesgeld. ETF (биржевые фонды) — это инвестиции с риском и на длинный горизонт, а не замена сбережений; на них не распространяется гарантия вкладов. Заходить туда стоит осознанно и после того, как закрыты базовые вещи. Это обзор, а не индивидуальная рекомендация.
Что выгоднее, когда инфляция высокая?
Однозначного ответа нет: и Tagesgeld, и Festgeld не всегда полностью перекрывают инфляцию, но оба заметно лучше, чем держать деньги без процента. При высокой инфляции важнее не «угадать инструмент», а вообще не оставлять крупные суммы на нулевом остатке. Точные ставки сравнивайте на момент открытия.
Источники
- Система гарантирования вкладов в ЕС (Einlagensicherung / Deposit Guarantee Schemes Directive; в Германии — Einlagensicherungsgesetz, EinSiG) — защита банковских депозитов до установленного законом порога на клиента в одном банке.
- BaFin — федеральный орган финансового надзора Германии: надзор за банками и системами гарантирования вкладов.
- Deutsche Bundesbank / Европейский центральный банк — денежно-кредитная политика, влияющая на уровень процентных ставок по вкладам.
- Налог на доход с капитала (Abgeltungsteuer) и необлагаемый минимум (Sparerpauschbetrag) — Finanzamt, Einkommensteuergesetz (EStG); механизм заявления об освобождении (Freistellungsauftrag).
Материал носит справочный характер и не является индивидуальной финансовой или инвестиционной консультацией. Конкретные ставки, налоговые лимиты, комиссии и условия меняются — уточняйте их в выбранном банке и в официальных источниках, а финансовые решения принимайте с учётом своей ситуации.

Ирина Вебер — главный редактор RuOrientir. Отвечает за отбор тем, проверку фактов по официальным источникам (законы, сайты ведомств и больничных касс) и редактуру материалов о страховках, банках, налогах, пособиях и документах для русскоязычных в Германии. Материалы носят информационный характер и не являются персональной консультацией.