
Зачем вообще думать об этом заранее
Первые год-два в Германии уходят на то, чтобы обжиться: снять квартиру, разобраться с зарплатой и налогами, привыкнуть к системе. Тема капитала — жильё в собственность, инвестиции, пенсия, бизнес — на этом фоне кажется делом далёкого будущего, и это отчасти правда: без стабильного дохода и подушки безопасности всё, что описано ниже, преждевременно.
Но у финансового будущего есть неприятное свойство: чем позже им заняться, тем меньше вариантов остаётся. Первоначальный взнос на жильё копится годами, а не месяцами. Пенсионные баллы капают только за годы официальной работы — упущенное время не вернуть. Инвестиционный горизонт в 20 лет даёт совсем другую картину, чем горизонт в 5. Поэтому разумная стратегия — не бросаться во всё сразу, а понимать общую карту заранее, чтобы вовремя сделать первый шаг в нужном направлении, когда фундамент уже готов.
Общая денежная база — расчётный счёт, налоговый класс, первая подушка безопасности — разобрана в пилларе «Финансы новичка в Германии»: этот материал логично надстраивается над ней, а не заменяет её. Если фундамента ещё нет — начните оттуда.
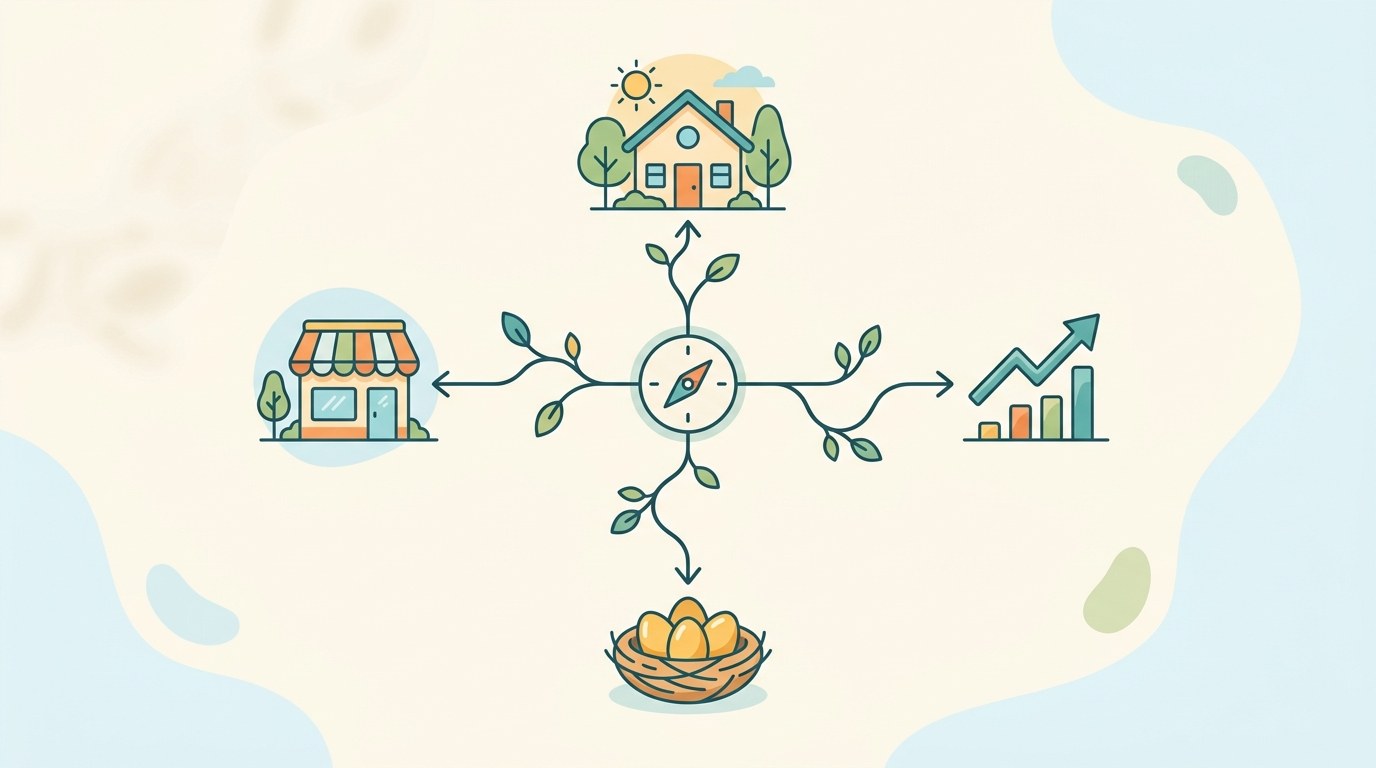
Как устроен этот хаб: четыре направления
Хаб «Капитал и финансы» держится на четырёх опорах, и у каждой свой горизонт и свой момент, когда она становится актуальной.
- Жильё и ипотека — самая капиталоёмкая тема: нужен первоначальный взнос, годы накоплений и понимание рынка недвижимости.
- Инвестиции и накопления — то, что можно начинать раньше остальных: даже небольшая регулярная сумма на длинном горизонте складывается в заметный капитал.
- Пенсия (государственная и частная) — тема, которая касается почти всех работающих по найму, но особенно тех, кто переехал не в 25 лет.
- Бизнес и самозанятость — отдельная ветка для тех, кто хочет работать не по найму, со своей регистрацией и своими налогами.
Дальше — по каждой опоре подробно, с ссылками на профильные статьи хаба.
Жильё и ипотека
Жильё в Германии — это в первую очередь долгосрочная аренда, и это нормально: снимать здесь не стыдно и не временно, многие живут в аренде десятилетиями. Покупка — отдельный, куда более капиталоёмкий шаг, и подходит она не всем и не сразу.
Если вы задумались о покупке, важно сразу принять два факта. Первый: банк почти никогда не кредитует всю сумму — нужен собственный капитал (Eigenkapital), и банковская практика ориентируется на минимум 20% от цены объекта, а комфортным для лучших условий считается 25–30%. Второй: поверх цены жилья идёт надбавка на дополнительные расходы (Kaufnebenkosten) — налог на покупку (Grunderwerbsteuer, от 3,5% в Баварии до 6,5% в нескольких землях), нотариус, поземельная книга и часто маклер — в сумме это ориентировочно 10–15% от цены объекта, и эти деньги банк обычно не кредитует вовсе.
Сам процесс покупки — это не «ударили по рукам», а формальная процедура через нотариуса и поземельную книгу, которая занимает недели. А сама ипотека (Baufinanzierung) устроена вокруг фиксированной на годы ставки и постоянного ежемесячного платежа (Annuität) — расчёт при этом лучше вести не по сегодняшней лучшей ставке, а с запасом на будущее перекредитование.
Куда идти за деталями:
- механика немецкого кредита на жильё — ипотека в Германии (Baufinanzierung);
- пошаговый процесс сделки — как купить квартиру или дом в Германии;
- альтернатива покупке — аренда квартиры в Германии.
Инвестиции и накопления
Прежде чем говорить об инвестициях, стоит закрыть более скучную, но обязательную ступень — аварийную подушку безопасности на несколько месяцев расходов. Держать её разумно не на расчётном счёте без процентов, а на накопительном или срочном вкладе (Tagesgeld / Festgeld) — там же удобно копить и на конкретные цели вроде первоначального взноса на жильё.
Когда подушка есть и остаются свободные деньги, которые точно не понадобятся в ближайшие годы, в игру вступают более долгосрочные инструменты. Самый доступный и обсуждаемый в Германии формат — план регулярных взносов в биржевой фонд (ETF-Sparplan) через брокерский счёт (Depot): низкие издержки, полная гибкость, но и рыночный риск без каких-либо гарантий.
Здесь стоит держать в голове налоговую механику. Доход с капитала (проценты по вкладам, прирост и дивиденды по инвестициям) облагается налогом на доход с капитала (Abgeltungsteuer) в размере 25% плюс надбавка солидарности 5,5%, что даёт эффективную ставку около 26,375% без учёта церковного налога. Но есть необлагаемый минимум — необлагаемый минимум (Sparerpauschbetrag) 1 000 € в год на человека и 2 000 € на супругов, подающих совместную декларацию, — в его пределах налог можно не платить вовсе, подав брокеру заявление на освобождение. Ещё один защитный механизм — система гарантирования вкладов (Einlagensicherung), которая защищает до 100 000 € на клиента в одном банке, если банк обанкротится.
Куда идти за деталями:
- как копить на цель и не терять на инфляции — Tagesgeld и Festgeld: как копить;
- первый шаг в инвестиции — первые инвестиции: ETF и брокерский счёт;
- налог на доход с капитала и заявление брокеру на освобождение (Freistellungsauftrag) подробно — налог на прибыль по Depot: Abgeltungsteuer.
Пенсия: государственная и частная
Пенсионная тема в Германии для переехавшего взрослым человека распадается на два слоя, и путать их нельзя.
Государственная пенсия (gesetzliche Rente) копится через обязательные взносы с зарплаты и переводится в пенсионные баллы (Rentenpunkte): год с доходом на уровне среднего по стране даёт примерно один балл. Чтобы вообще получить право на пенсию, нужен минимальный стаж (Wartezeit) — 5 лет (60 месяцев) страховых периодов; для тех, кто переехал ближе к пенсионному возрасту, это главный барьер, хотя закрыть недостающие месяцы часто можно добровольными взносами или зачётом зарубежного стажа (по межгосударственному соглашению или, для поздних переселенцев, по закону об иностранных пенсиях — FRG). Обычный пенсионный возраст (Regelaltersgrenze) для рождённых с 1964 года — 67 лет, а при стаже 45 лет выйти можно без вычетов уже в 65 лет.
Для большинства переехавших взрослыми государственной пенсии на привычный уровень жизни не хватит — просто потому, что стажа и баллов накопится немного. Отсюда — вторая опора, частная (дополнительная) пенсия: субсидируемая государством программа Riester (надбавки для семей с детьми), базовая пенсия Rürup (крупный налоговый вычет для самозанятых и высокого дохода) или самостоятельное накопление через ETF-Sparplan без каких-либо субсидий, но с полной гибкостью.
Куда идти за деталями:
- как копится стаж и что делать, если приехали поздно — немецкая пенсия (Rente) для мигранта;
- субсидии, вычеты и альтернативы — частная пенсия: Riester, Rürup и альтернативы.
Бизнес и самозанятость
Работать на себя в Германии можно двумя разными путями, и от того, какой ваш, зависит и процедура, и налоги. Свободная профессия (Freiberufler) — врачи, юристы, переводчики, дизайнеры, программисты, консультанты и похожие интеллектуальные и творческие занятия — регистрации промысла не требует вовсе, только постановку на учёт в налоговой. Коммерческая деятельность (Gewerbe) — торговля, интернет-магазины, бытовые и коммерческие услуги, ремёсла — требует регистрации промысла (Gewerbeanmeldung) в местном ведомстве (Gewerbeamt): недорогая пошлина, минимум документов, и в тот же день на руках свидетельство (Gewerbeschein). Никакого стартового капитала для этого не нужно — в отличие, например, от общества с ограниченной ответственностью (GmbH), где нужен уставный капитал (Stammkapital) минимум 25 000 € по §5 GmbHG.
После регистрации подключается система: налоговая присылает анкету налогового учёта, где среди прочего выбирают режим НДС. Для небольшого оборота есть смягчение — правило малого предпринимателя (Kleinunternehmerregelung, § 19 UStG): если оборот прошлого года был не выше 25 000 €, а в текущем году ожидается не больше 100 000 €, можно работать без начисления НДС и лишней отчётности. Отдельная забота коммерсанта — торговый налог (Gewerbesteuer): у физлиц и товариществ прибыль ниже необлагаемого порога 24 500 € в год им не облагается вовсе, так что для многих начинающих в первые годы торгового налога фактически нет.
Куда идти за деталями:
- пошаговая регистрация — как открыть Gewerbe в Германии;
- налоговая механика самозанятости — налоги самозанятого: Kleinunternehmer и альтернативы;
- общая картина налогов — налоги в Германии для новичка.
С чего начать в зависимости от ситуации
Одна таблица, чтобы сориентироваться быстро — какая из четырёх опор актуальна именно вам прямо сейчас.
| Ваша ситуация | Актуально сейчас | Пока подождёт |
|---|---|---|
| Только переехали, ещё нет подушки безопасности | Расчётный счёт, налоговый класс, накопительный вклад | Ипотека, инвестиции, частная пенсия, бизнес |
| Стабильный доход, подушка уже есть | ETF-Sparplan на свободные деньги, проверка пенсионного счёта (Kontenklärung) | Покупка жилья (если нет ещё Eigenkapital) |
| Копите на первоначальный взнос под жильё | Целевой накопительный вклад, изучение ипотеки заранее | Рискованные инвестиции этой же суммой |
| Приехали в зрелом возрасте, мало лет до пенсии | Проверка стажа в Deutsche Rentenversicherung, добровольные взносы | Долгий горизонт ETF, ипотека на 20+ лет |
| Работаете по найму, хотите начать своё дело | Определение статуса Freiberufler/Gewerbe, консультация Steuerberater | Ничего — статус лучше прояснить заранее |
| Уже накопили заметный первоначальный взнос | Разговор с банком и независимым консультантом по ипотеке | — |
Государственная пенсия, частная пенсия и инвестиции: сравнение горизонта и риска
Вторая таблица — чтобы не путать пенсионные и инвестиционные инструменты между собой: они закрывают разные горизонты и по-разному ведут себя с риском.
| Инструмент | Горизонт | Риск | Доступность денег до цели | Что даёт государство |
|---|---|---|---|---|
| Государственная пенсия (gesetzliche Rente) | До выхода на пенсию, десятилетия | Низкий (система на балльной основе) | Нет доступа до пенсии | Обязательная база через взносы с зарплаты |
| Riester-Rente | До пенсии | Низкий (обычно гарантия капитала) | Нет без потери льгот | Надбавки (Zulagen) + вычет |
| Basisrente (Rürup) | До пенсии | Низкий–средний | Нет, только пожизненная рента | Крупный налоговый вычет |
| ETF-Sparplan | Любой, лучше от 10 лет | Рыночный, возможен минус | Полная, в любой день | Ничего сверх обычных правил |
| Накопительный вклад (Tagesgeld/Festgeld) | Короткий–средний | Практически нет (в пределах Einlagensicherung) | Высокая (Tagesgeld) / по сроку (Festgeld) | Гарантия вкладов до 100 000 € |
| Первоначальный взнос на жильё (Eigenkapital) | Средний–длинный, под конкретную покупку | Зависит от того, где хранится (не путать с самим жильём) | Целевая, копится под сделку | Нет прямой субсидии |
Что выбрать, если у вас…
Чтобы превратить общую карту в конкретное решение, пройдитесь по вашей ситуации.
- Вы только приехали и разбираетесь с базой → капитал пока подождёт. Сначала счёт, работа, налоговый класс и аварийная подушка на Tagesgeld. Всё из этого пиллара — ступень номер два, не первая.
- Вы готовитесь к пенсии и приехали не в молодом возрасте → идите в Deutsche Rentenversicherung заранее, проясняйте пенсионный счёт (Kontenklärung), считайте добровольные взносы и зачёт зарубежного стажа. Параллельно смотрите частную пенсию, потому что одной государственной, скорее всего, будет мало.
- Вы хотите открыть бизнес → сначала определите свой статус (Freiberufler или Gewerbe) — это решает всё дальнейшее: нужна ли регистрация промысла, платите ли торговый налог, как считать НДС. В спорном случае разовая консультация Steuerberater дешевле, чем исправлять ошибку в статусе задним числом.
- У вас есть свободные деньги сверх подушки → не спешите в один инструмент. Если недавно в стране и горизонт неясен — держите деньги ближе (Tagesgeld/Festgeld). Если горизонт длинный и вы готовы к колебаниям — рассмотрите ETF-Sparplan. Если есть дети и вы наёмный работник — сравните, не выгоднее ли часть направить в Riester ради надбавок.
- Вы копите на жильё в собственность → считайте не от цены объявления, а от цены плюс дополнительные расходы на покупку (10–15% сверху). Копите на отдельном вкладе под эту цель, а не смешивайте с общими сбережениями.
- Вы не знаете, с чего вообще начать → начните не с продукта, а с диагностики: проверьте пенсионный счёт, посчитайте текущую подушку в месяцах расходов, честно оцените горизонт (сколько лет вы точно проживёте в этом городе). Ответы на эти три вопроса подскажут, какая из четырёх опор актуальна вам первой.
Типичная ситуация
Чтобы всё сложилось в картину, вот собирательный пример из историй читателей.
Семья переехала в Германию шесть лет назад. Первые два года ушли на то, чтобы наладить быт: работа, съёмная квартира, счёт, привычка откладывать. К третьему году появилась аварийная подушка на накопительном вкладе — и вот тогда встал вопрос: что делать дальше с капиталом.
Решали по очереди, а не всё сразу. Сначала проверили пенсионный счёт в Deutsche Rentenversicherung — выяснилось, что часть трудового стажа из страны исхода зачлась, а часть месяцев на немецкой стороне почему-то не была учтена; прояснили и это. Параллельно завели план регулярных взносов в ETF на свободные деньги, которые точно не понадобятся раньше чем через десять лет, — небольшую сумму, но регулярно. Про ипотеку речи пока не шло: первоначального взноса ещё не было, а откладывать под две цели сразу (жильё и инвестиции) оказалось неподъёмно, поэтому выбрали последовательность: сначала подушка для жилья, инвестиции — из того, что сверху.
На пятый год муж, работавший по найму дизайнером, начал брать заказы отдельно от основной работы. Свериться со статусом оказалось нелишним: как дизайнер он подпадал под свободную профессию (Freiberufler) и промысел регистрировать не пришлось — только встать на налоговый учёт и определиться с НДС. Мораль: капитал строится не рывком, а последовательностью — понять, где вы сейчас, закрыть самый срочный вопрос, и только потом переходить к следующему.
Частые ошибки
По наблюдениям редакции, на теме капитала новички чаще всего спотыкаются так:
- Берутся сразу за всё. Пытаются одновременно копить на жильё, инвестировать и разбираться с частной пенсией, не имея даже базовой подушки безопасности. Итог — ни одна цель толком не закрыта.
- Считают бюджет на жильё только от цены объявления. Забывают про дополнительные расходы на покупку (10–15% сверху) и остаются без денег на самом важном этапе сделки.
- Откладывают вопрос пенсии на «потом». Не проверяют пенсионный счёт годами, хотя недостающие месяцы стажа часто можно закрыть добровольными взносами, если заняться этим заранее.
- Путают инвестиции с пенсионными продуктами. Несут деньги в жёсткий Riester или Rürup, хотя нужна гибкость, — или наоборот, держат пенсионные накопления в рискованном ETF без всякой подушки.
- Выбирают статус бизнеса наугад. Регистрируют промысел там, где достаточно было встать на учёт как Freiberufler, или наоборот — работают без регистрации, считая себя свободной профессией по ошибке.
- Смешивают деньги под разные цели в одном месте. Держат подушку безопасности, накопления на жильё и инвестиции на одном счету без разделения — и в итоге тратят «не те» деньги не на ту цель.
- Не читают мелкий шрифт продуктов. Подписывают договор частной пенсии или страховки, не поняв, что деньги окажутся заперты на годы, — а потом не могут забрать их в трудный момент.
Мини-словарь ключевых терминов хаба
- Eigenkapital — собственный капитал: свои деньги, вложенные в покупку жилья.
- Kaufnebenkosten — дополнительные расходы на покупку сверх цены жилья (налог, нотариус, реестр, маклер).
- Grunderwerbsteuer — разовый налог на покупку недвижимости, ставку задаёт федеральная земля.
- Baufinanzierung — финансирование покупки/строительства жилья, немецкий аналог ипотеки.
- ETF-Sparplan — план регулярных взносов в биржевой фонд через брокерский счёт.
- Abgeltungsteuer — налог на доход с капитала (проценты, прирост, дивиденды).
- Sparerpauschbetrag — необлагаемый минимум по доходу с капитала.
- Einlagensicherung — система гарантирования банковских вкладов.
- gesetzliche Rente — государственная пенсия через обязательное пенсионное страхование.
- Rentenpunkte — пенсионные баллы, единицы учёта взносов на будущую пенсию.
- Wartezeit — минимальный стаж (5 лет) для права на государственную пенсию.
- Riester-Rente / Basisrente (Rürup) — субсидируемые формы частной пенсии: с надбавками или с налоговым вычетом.
- Gewerbe / Freiberufler — коммерческая деятельность (с регистрацией промысла) и свободная профессия (без неё).
- Kleinunternehmerregelung — правило малого предпринимателя, освобождающее от НДС при небольшом обороте.
- Gewerbesteuer — торговый налог на прибыль коммерческой деятельности, с необлагаемым порогом.
Частые вопросы
С чего начинать строить финансовое будущее в Германии — с жилья, инвестиций или пенсии?
Ни с чего из перечисленного, если ещё нет аварийной подушки безопасности и стабильного дохода. Это фундамент, разобранный в пилларе про финансы новичка. Когда фундамент есть, порядок обычно такой: сначала проверить пенсионный счёт (это бесплатно и не требует денег), затем начать откладывать на конкретные цели (жильё или инвестиции) в зависимости от вашего горизонта.
Сколько нужно накопить, чтобы начать думать об ипотеке?
Ориентир — собственный капитал (Eigenkapital) от 20% цены объекта как минимум, а 25–30% для лучших условий, плюс отдельно закрытые из своих денег дополнительные расходы на покупку (10–15% от цены). Это рыночная практика, а не закон, и зависит от банка и вашей ситуации — подробности в статье про ипотеку.
Хватит ли государственной пенсии, если я переехал в Германию взрослым?
Скорее всего, нет — стажа и пенсионных баллов у переехавшего взрослым обычно набирается меньше, чем у того, кто отработал всю карьеру в Германии. Государственная пенсия задумана как база, а не единственный источник дохода в старости. Подробнее — в статьях про государственную пенсию для мигранта и частную пенсию.
Что выгоднее — инвестировать самому через ETF или взять субсидируемый пенсионный продукт вроде Riester?
Зависит от вашей ситуации, а не от «объективной» выгоды одного инструмента. Riester обычно выгоднее наёмным работникам с детьми за счёт надбавок; ETF-Sparplan — тем, кто ценит гибкость и не хочет запирать деньги до пенсии. Многие комбинируют оба, если ситуация позволяет.
Нужен ли стартовый капитал, чтобы открыть свой бизнес в Германии?
Для индивидуального предпринимателя (Freiberufler или Gewerbe на физлицо) — нет, минимальный капитал не установлен, нужна только пошлина за регистрацию (у Gewerbe). Стартовый капитал требуется только для обществ с ограниченной ответственностью вроде GmbH — там действуют отдельные требования к уставному капиталу.
Как понять, что мне пора думать о покупке жилья, а не только об аренде?
Когда совпадут четыре вещи: вы точно останетесь в этом городе минимум 7–10 лет, накопили и первоначальный взнос, и дополнительные расходы на покупку отдельно, доход стабилен на годы вперёд, и вы понимаете местный рынок недвижимости. Если хотя бы одного из четырёх нет — аренда пока разумнее, и это не «поражение».
Можно ли одновременно копить на жильё, инвестировать и готовиться к пенсии?
Технически да, но для большинства новичков это распыляет ограниченные деньги. Разумнее выстроить очередь: подушка безопасности → проверка пенсионного счёта (бесплатно) → накопление на самую близкую по времени цель → остальное по мере роста дохода. Пытаться закрыть всё одновременно с небольшим бюджетом обычно означает не закрыть толком ничего.
Источники
- Deutsche Rentenversicherung — государственное пенсионное страхование: баллы, минимальный стаж, пенсионный возраст.
- Bundesministerium der Finanzen (BMF) / Finanzamt, Einkommensteuergesetz (EStG) — Grundfreibetrag, Sparerpauschbetrag, Abgeltungsteuer, Sonderausgaben.
- BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht) — надзор за банками, страховщиками и инвестиционными продуктами; система гарантирования вкладов.
- Grunderwerbsteuergesetz (GrEStG) и законы федеральных земель — налог на покупку недвижимости.
- Gewerbeordnung (GewO), Gewerbesteuergesetz (GewStG), Umsatzsteuergesetz (UStG, § 19) — регистрация промысла, торговый налог, правило малого предпринимателя.
- IHK (Industrie- und Handelskammer) / HWK (Handwerkskammer) — торгово-промышленная и ремесленная палаты для предпринимателей.
- Bürgerliches Gesetzbuch (BGB) — нормы о кредитных договорах и сделках с недвижимостью.
Материал носит справочный характер и не является индивидуальной финансовой, налоговой, инвестиционной или юридической консультацией. Конкретные ставки, пороги, лимиты и условия меняются со временем и зависят от вашей ситуации и федеральной земли — уточняйте их в официальных источниках и у независимого консультанта перед принятием решений.

Ирина Вебер — главный редактор RuOrientir. Отвечает за отбор тем, проверку фактов по официальным источникам (законы, сайты ведомств и больничных касс) и редактуру материалов о страховках, банках, налогах, пособиях и документах для русскоязычных в Германии. Материалы носят информационный характер и не являются персональной консультацией.